Audit de risque client : comparez vos délais de paiement à ceux de votre secteur
Comparer mes données












Plus de 3 000 équipes finance font confiance à LeanPay.
-40 %
sur vos délais de paiement
÷4
le temps passé à relancer
80 %
de tâches autonomes
Le constat
Un client ne vous prévient pas
quand il devient à risque
Les signaux d'alerte existent bien avant l'impayé, mais passent encore trop souvent inaperçus.

Des risques détectés trop tard
Défauts de paiement, procédures collectives : ces événements sont parfois identifiés trop tard pour anticiper.

Des limites d'encours difficiles à suivre
L'absence de suivi automatisé complexifie l'identification d'un client qui approche ou dépasse le montant d'encours que vous lui avez accordé.

Un scoring déconnecté de vos actions
Le scoring financier de vos clients existe, mais reste rarement exploité pour ajuster concrètement vos stratégies de relance et de recouvrement.
Des risques détectés trop tard
Défauts de paiement, procédures collectives : ces événements sont parfois identifiés trop tard pour anticiper.
Des limites d'encours difficiles à suivre
L'absence de suivi automatisé complexifie l'identification d'un client qui approche ou dépasse le montant d'encours que vous lui avez accordé.
Un scoring déconnecté de vos actions
Le scoring financier de vos clients existe, mais reste rarement exploité pour ajuster concrètement vos stratégies de relance et de recouvrement.
Des risques détectés trop tard
Défauts de paiement, procédures collectives : ces événements sont parfois identifiés trop tard pour anticiper.
Des limites d'encours difficiles à suivre
L'absence de suivi automatisé complexifie l'identification d'un client qui approche ou dépasse le montant d'encours que vous lui avez accordé.
Un scoring déconnecté de vos actions
Le scoring financier de vos clients existe, mais reste rarement exploité pour ajuster concrètement vos stratégies de relance et de recouvrement.

Titre du pilier
Texte du pilier.
Titre du pilier
Texte du pilier.
Titre du pilier
Texte du pilier.
Les fonctionnalités
Une vision claire et continue
du risque sur votre portefeuille
Scoring, alertes et intelligence artificielle :
surveillez l'évolution du risque client et agissez au bon moment.
Anticipez les risques avant qu'ils ne deviennent des impayés
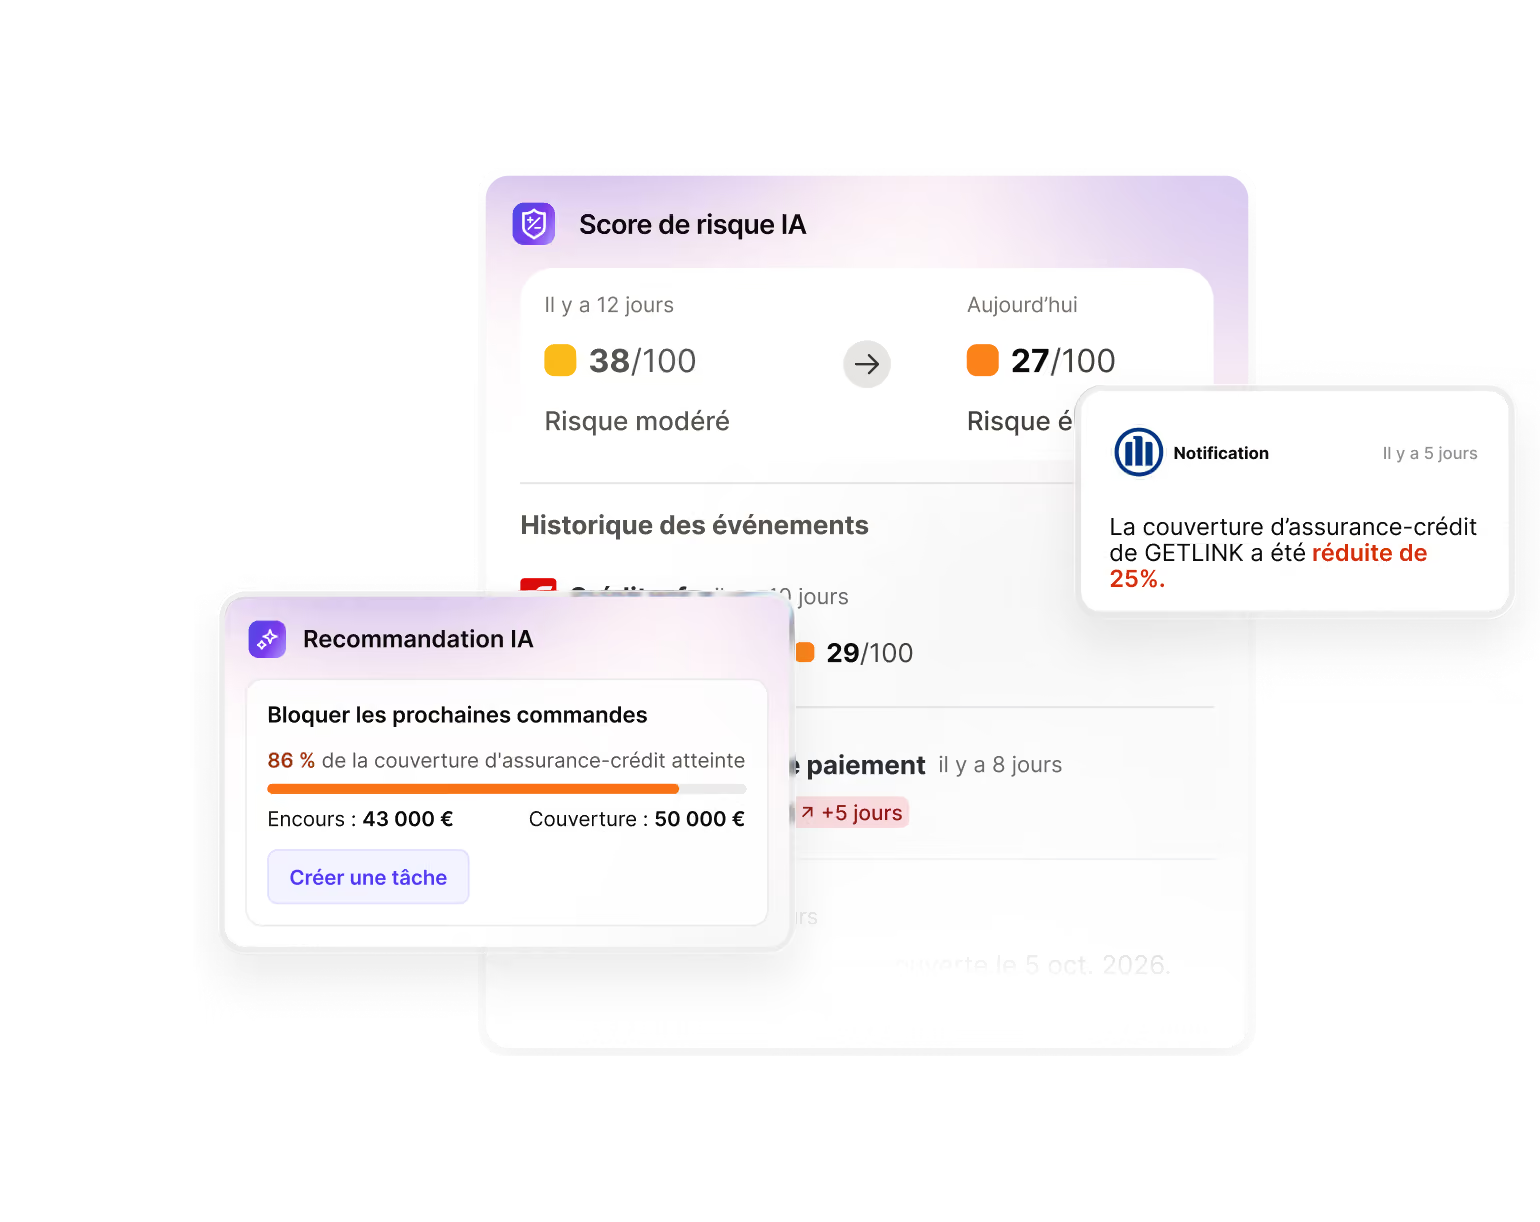
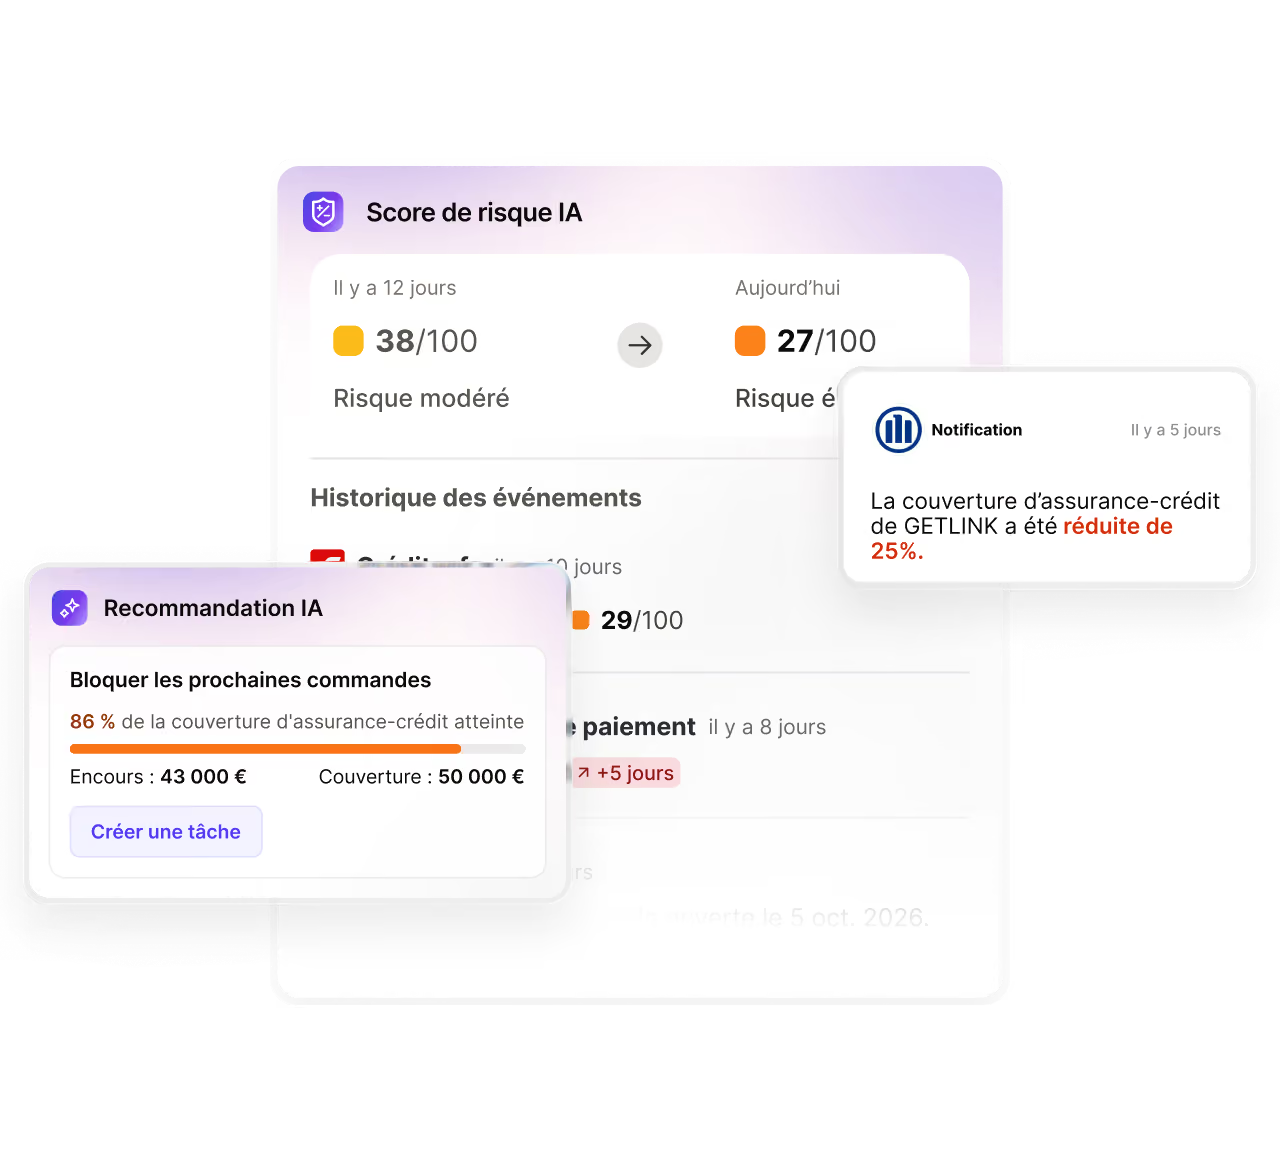
L'IA de LeanPay analyse vos données internes et externes pour détecter les évolutions du risque client et vous alerter au plus tôt.

Bénéficiez d'un score de risque enrichi par IA, construit à partir de vos données de paiement et des informations financières de vos partenaires (Creditsafe, Altares, Ellisphere, Coface…).

Détectez les comportements de paiement inhabituels grâce à l'analyse de votre historique client et de son comportement auprès d'autres fournisseurs.

Soyez alerté des événements BODACC qui affectent la situation de vos clients.

Filtrez et classez votre portefeuille par niveau de risque pour identifier rapidement les clients qui nécessitent votre attention.
« Nous utilisons cet outil depuis quelques mois et nous en sommes ravis. Outre sa facilité d'utilisation, il nous a permis de réduire considérablement les impayés. »

Gardez vos encours sous contrôle
Définissez vos limites de crédit et suivez en temps réel votre exposition pour chaque client.

Définissez une limite de crédit par client selon votre assurance-crédit, votre fournisseur d'informations financières ou votre politique interne.

Suivez en temps réel le pourcentage d'encours atteint par rapport au montant maximal autorisé.

Recevez des alertes personnalisables lorsqu'un client atteint les seuils que vous avez définis (50 %, 70 %, 90 %…).
« Grâce à LeanPay, nous maîtrisons enfin le poste clients avec des résultats concrets. Nous n'avons aucun impayé client depuis un an. »

Agissez en fonction du niveau de risque
LeanPay analyse la situation de chaque client et vous suggère les actions les plus adaptées à son niveau de risque.

Recevez des recommandations contextualisées, basées sur le niveau de risque, votre exposition et les événements détectés.

Adaptez votre stratégie : conditions de paiement, commandes, scénarios de relance…

Protégez votre créance lorsque le risque augmente : assurance-crédit, démarches contentieuses ou autres actions adaptées à la situation.

Priorisez les tâches à mener pour concentrer vos équipes sur les clients qui nécessitent réellement leur intervention.
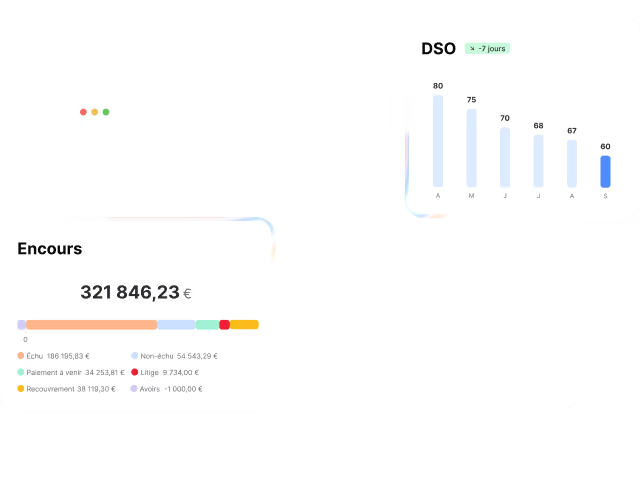
« L'intégration de LeanPay nous a permis d'avoir un meilleur visu de nos créances et d'améliorer rapidement notre DSO. »


Mise en route
Maîtrisez votre risque
client en 3 étapes
01
Connectez vos sources de données
Connectez en quelques clics votre fournisseur d'informations financières ou votre assureur-crédit.
02
Paramétrez votre surveillance
Définissez vos règles de gestion du risque : scoring, limites d'encours, seuils d'alerte…
03
Passez à l'action
LeanPay détecte les évolutions du risque et vous recommande les actions à mener.
Plus qu'un simple logiciel
Pourquoi LeanPay ?

Fiable & sécurisé
Vos données sont chiffrées de bout en bout et hébergées sur des serveurs sécurisés en Europe.

Accompagnement dédié
Chaque client bénéficie d'un interlocuteur dédié pour un accompagnement personnalisé.

Écoute & co-construction
Nous développons de nouvelles fonctionnalités en collaboration directe avec nos clients.
Bon à savoir
Vos questions sur
la gestion du risque
Qu'est-ce que le risque client ?
Le risque client désigne la possibilité qu'un client ne règle pas sa facture à temps, ou ne la règle jamais : un retard de paiement dans le premier cas, un impayé dans le second. Ce risque existe pour toute entreprise travaillant en B2B.
La gestion du risque client, ou risk management, regroupe l'ensemble des méthodes permettant de réduire et de maîtriser ce risque : analyse financière des clients et prospects, sécurisation des créances, suivi dans le temps de la relation commerciale.
Il peut se manifester à différents degrés de gravité. Un retard de paiement, souvent lié à des difficultés de trésorerie chez le client ou à un simple oubli. Un impayé, lorsqu'une entreprise devient insolvable et ne peut plus honorer ses dettes, parfois à la suite d'un litige non résolu. Ou, dans les cas les plus dégradés, la fin de la relation commerciale : mieux vaut parfois se séparer d'un mauvais payeur que de laisser un client menacer la santé financière de votre entreprise.
Un logiciel de gestion du risque client aide à détecter ces situations à chaque étape, avant qu'elles ne s'aggravent.
Pourquoi utiliser un logiciel de gestion du risque client ?
La maîtrise du risque client fait partie intégrante du cash management. Digitaliser cette fonction avec un logiciel de gestion du risque client présente plusieurs avantages concrets.
Centraliser toutes les données de risque
Un outil comme LeanPay réunit sur une seule interface les informations externes de vos partenaires (Creditsafe, Altares, Ellisphere, Coface, Infolegale, Allianz Trade) avec vos propres seuils d'alerte en cas de dépassement d'encours. Si vous travaillez avec un assureur-crédit, vous pouvez également y indiquer votre montant d'encours maximal autorisé.
Optimiser votre stratégie de recouvrement
À partir de ces données, vous pouvez construire un processus de recouvrement adapté à chaque profil de risque : regrouper vos clients les plus sensibles et leur appliquer un scénario de relance avec des délais plus courts entre chaque étape, par exemple.
Réduire les impayés et les contentieux
Identifier vos clients à risque en amont vous permet de prendre de meilleures décisions à leur sujet, ce qui limite fortement les impayés et évite le recours à des actions en justice.
Comment évaluer le risque client grâce au scoring financier ?
Le scoring financier attribue une note chiffrée, généralement sur 100, qui reflète la solidité financière d'un prospect ou d'un client. Cette note repose sur des critères financiers, juridiques et comportementaux analysés de façon objective, par des fournisseurs comme Creditsafe, Altares, Ellisphere ou la Coface. Connecté à ces bases de données, notre logiciel de gestion du risque vous permet de les retrouver directement dans LeanPay.
L'objectif est d'estimer la probabilité qu'un client honore ou non ses paiements futurs. Plus le score est dégradé, plus le risque d'impayé est élevé :
- Un score entre 0 et 29 traduit des signaux clairs de faiblesse financière et un risque d'impayé avéré.
- Un score entre 30 et 50 signale quelques alertes détectées, avec un risque probable.
- Un score entre 51 et 70 reflète une bonne santé financière globale, avec un risque limité.
- Un score entre 71 et 100 traduit une excellente solidité financière, avec un risque très peu probable.
Cette notation permet de fonder vos décisions sur des données objectives plutôt que sur un ressenti. Elle est aussi utile aux équipes commerciales, qui peuvent écarter rapidement les prospects à haut risque avant même de les intégrer à leur portefeuille.
Comment bien gérer le risque client ?
Une bonne gestion du risque client repose sur quelques principes qui se renforcent mutuellement.
Tout commence par l'évaluation avant l'engagement : analyser la santé financière d'un client (historique de paiement, notations de crédit) avant de lui accorder un délai de paiement. Cette évaluation ne vaut que si elle s'accompagne d'une politique de crédit claire, avec des limites et des conditions de paiement définies, communiquées aux clients et idéalement inscrites dans vos CGV.
Vient ensuite le suivi au quotidien : surveiller les encours et les factures en retard, et réagir vite avec des relances systématiques, qu'un logiciel de gestion du risque client peut automatiser pour vous. Ce suivi individuel gagne à être complété par une vision de portefeuille : éviter de dépendre d'un nombre trop restreint de gros clients limite votre exposition en cas de défaillance de l'un d'eux.
Les outils de scoring, d'alerte et d'automatisation restent le meilleur levier pour tenir cette discipline sur la durée, à condition que les équipes commerciales soient elles aussi formées aux enjeux de risque : mieux vaut refuser un client à risque que de subir plus tard un impayé, du temps de relance perdu et parfois une action en justice. Enfin, l'assurance-crédit permet de transférer une partie de ce risque à un assureur, et l'écoute régulière de vos clients aide à détecter les signes avant-coureurs de difficultés financières.
Comment vérifier la solvabilité d'un client ?
Vérifier la solvabilité d'un client demande une analyse de sa santé financière, juridique et économique, pour identifier les risques de retard ou d'impayé avant d'engager la relation commerciale.
- Vérifiez son immatriculation au Registre du Commerce et des Sociétés (RCS) via son extrait Kbis.
- Demandez un état d'endettement au greffe du tribunal de commerce, pour détecter d'éventuels privilèges, nantissements ou impayés.
- Analysez ses comptes annuels : évolution du chiffre d'affaires, ratios de solvabilité, capacité d'autofinancement, rentabilité, sur plusieurs années si possible.
- Vérifiez l'absence de procédures collectives (sauvegarde, redressement, liquidation) auprès du BODACC, des journaux légaux ou du greffe.
- Appuyez-vous sur des outils de scoring financier, internes ou fournis par des organismes externes, pour noter objectivement sa solidité.
Cette analyse ne doit pas s'arrêter au premier jour de la relation commerciale : une surveillance régulière de ces indicateurs reste nécessaire pour anticiper tout risque à venir. Un logiciel de gestion du risque client comme LeanPay facilite ce suivi dans la durée, sans que vous ayez à repartir de zéro à chaque vérification.
Comment améliorer sa gestion du risque client grâce aux limites de crédit ?
Accorder un délai de paiement à un client revient à lui accorder un crédit correspondant au montant de ses factures impayées, appelé encours. La limite de crédit représente l'encours maximum que vous acceptez de lui accorder, autrement dit le risque maximal que vous êtes prêt à prendre.
En accordant ce crédit, vous vous placez en position de prêteur : il vous revient de vous assurer de sa capacité de remboursement, comme le ferait n'importe quel organisme de crédit. Le calcul de cette limite s'appuie généralement sur son profil de risque (scoring), combiné à des indicateurs financiers : ses capacités financières réelles, son chiffre d'affaires (la limite doit rester largement inférieure) et les conditions de paiement négociées avec lui.
Dans notre logiciel de gestion du risque client, vous pouvez indiquer une limite de crédit pour chaque client, la vôtre ou celle imposée par votre assureur-crédit, et définir des seuils d'alerte (50 %, 70 %, 90 % de l'encours autorisé atteint). Vous êtes notifié à chaque franchissement, ce qui vous permet d'agir rapidement plutôt que de découvrir un dépassement après coup.
Comment l'intelligence artificielle aide-t-elle à anticiper le risque client ?
Le scoring de vos partenaires financiers (Creditsafe, Altares, Ellisphere, Infolegale) reste une base fiable, mais il ne raconte pas tout : deux clients avec un score identique peuvent avoir des trajectoires très différentes selon leur historique avec vous. C'est là que l'IA de notre logiciel de gestion du risque complète ce scoring plutôt que de le remplacer.
Elle calcule un score de risque en continu, qui croise les données de vos partenaires avec votre propre historique de paiement et vos litiges. Elle détecte aussi les signaux faibles : un client qui commence à s'écarter de ses habitudes de paiement, avant même qu'un retard significatif n'apparaisse.
Enfin, elle transforme chaque événement BODACC concernant un de vos clients (sauvegarde, mise en demeure, redressement, liquidation) en alerte actionnable, avec les factures concernées, le montant exposé et une suggestion d'action immédiate. Plutôt que de simplement constater un risque, vous savez tout de suite quoi faire face à lui, tout en gardant la main sur chaque décision.
Ne laissez plus un impayé
vous surprendre
Plus de 3 000 équipes finance font confiance à LeanPay pour anticiper les risques et sécuriser leur trésorerie.
Découvrez comment LeanPay vous aide à :

Diminuer votre DSO de 40 %

Diviser par 4 le temps passé
à relancer vos clients

Réduire le risque d'impayé
à moins de 1 %