






Obtenir le modèle :
Résumer cet article avec :
Lorsqu'un client règle trois factures en un seul virement et que le libellé ne mentionne qu'une seule référence, votre outil peut ne pas parvenir à rattacher ce virement à chacune d'elles. Le paiement reste alors en attente, et le client risque d'être relancé pour des sommes qu'il a déjà réglées.C'est sur ces cas que l'IA dans le rapprochement bancaire fait la différence, à condition de savoir ce qu'elle automatise et ce qu'elle vous laisse décider.
Je trouve ce logiciel de recouvrement très fonctionnel, très bon suivi des relances à effectuer, tableau de bord clair et précis. Le service client est réactif.
Stéphanie H. - Chargée de recouvrement
Découvrir LeanPay 👉
Qu'est-ce que le rapprochement bancaire IA change par rapport aux règles automatiques ?
Un rapprochement automatique fondé sur des critères fixes (montant, date, référence) fonctionne bien lorsque le montant et la référence correspondent. Les cas qui sortent de ce cadre (un centime d'écart, une référence absente, un virement qui couvre deux factures) demandent en revanche un traitement manuel.
À noter qu’il faudrait quatre heures pour rapprocher un seul compte bancaire, et 2,6 heures pour les organisations les plus performantes (selon l'Open Standards Benchmarking de l'APQC, l'American Productivity & Quality Center). Pour une entreprise qui gère plusieurs comptes ou plusieurs entités, ce temps s'additionne à chaque rapprochement.
L'intelligence artificielle raisonne autrement. Au lieu d'exiger une correspondance exacte, elle identifie les correspondances les plus probables, en s'appuyant notamment sur l'historique des rapprochements déjà validés. Certains outils associent même un niveau de confiance à chaque suggestion.
Quels cas le rapprochement bancaire IA sait-il traiter ?
En B2B, un paiement ne correspond pas toujours exactement à la facture qu'il règle. Voici quatre situations et ce que l'IA y change.
Libellés incomplets ou mal saisis
Le motif d'un virement SEPA peut contenir jusqu'à 140 caractères, mais c'est votre client qui le renseigne. S'il omet la référence de la facture ou la saisit de façon approximative, un outil qui recherche « FA-2026-0412 » ne reconnaîtra ni « FACT 412 » ni « règlement avril ».
Avec l'IA, le rapprochement peut s'appuyer sur d'autres éléments que la référence exacte, comme le montant ou les factures en attente de paiement.
Paiements groupés et paiements partiels
Un virement de 18 450 € peut solder trois factures, ou n'en régler qu'une partie. Dans les deux cas, aucune facture ouverte n'affiche exactement ce montant, ce qui empêche un rapprochement fondé sur la seule égalité des montants.
L'IA peut rechercher, parmi les factures ouvertes du client, la combinaison dont la somme correspond au montant reçu ou, pour un paiement partiel, proposer la facture la plus probable en vous laissant confirmer le solde restant dû.
Payeur différent du client facturé
Dans un groupe, c'est parfois la maison mère ou une filiale qui paie pour l'entité facturée. Le nom du payeur ne correspond alors à aucun compte client.
Dans ce cas, l'IA peut s'appuyer sur les paiements passés pour reconnaître qu'un IBAN ou une société règle les factures d'un autre compte.
Écarts de montant
Des frais prélevés sur un virement international, un escompte appliqué par le client, une erreur d'arrondi : l'écart est faible, mais il suffit à bloquer une correspondance au centime près.
Plutôt que de laisser le paiement en attente, l'IA peut proposer la correspondance probable malgré l'écart, en vous laissant décider de son traitement.
Que reste-t-il à valider dans un rapprochement bancaire IA ?
L'IA propose, vos équipes décident. Les correspondances que l'IA ne peut pas établir avec certitude vous sont soumises pour validation ou correction.
Sur les cas vus plus haut, c'est donc à vous de trancher : comptabiliser l'écart en frais bancaires ou en escompte, relancer le solde restant dû ou confirmer le rattachement du paiement à un autre compte client.
Enfin, chaque rapprochement, qu'il soit proposé par l'IA ou validé par vos équipes, doit pouvoir être justifié. Un écart inexpliqué entre le relevé bancaire et votre comptabilité devra être analysé avant la clôture, ce qui la retarde et oblige vos équipes à reconstituer l'historique des opérations.
L'impact d'un rapprochement bancaire fiable sur votre poste client
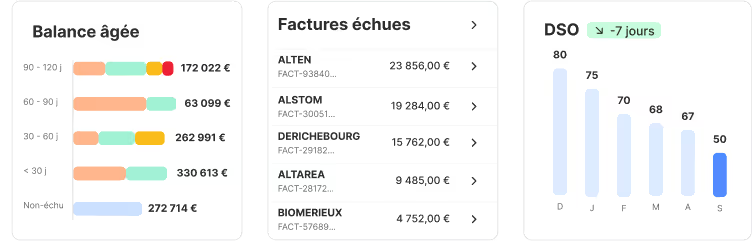
Le rapprochement n'est pas qu'un exercice comptable. Tant qu'un paiement n'est pas attribué à sa facture, celle-ci reste ouverte dans votre balance âgée.
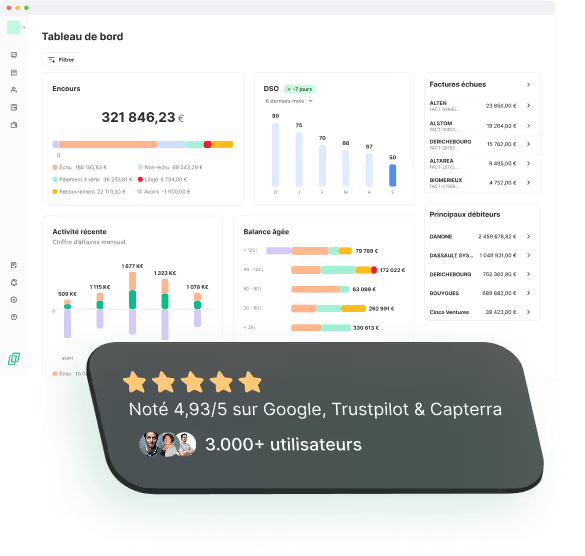
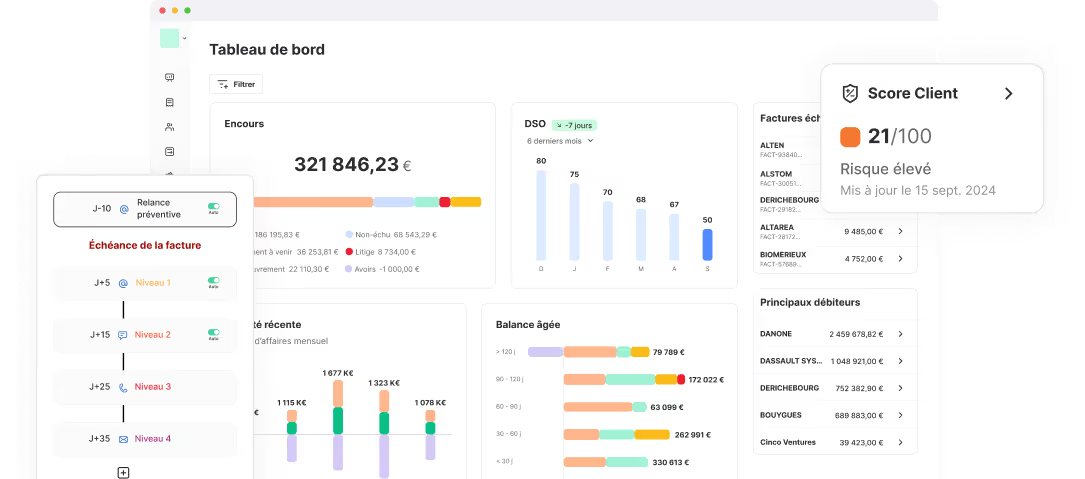
Votre encours est alors surestimé, votre DSO repose sur des données fausses et vos prévisions d'encaissement perdent en fiabilité. Surtout, des relances partent vers des clients qui ont déjà payé, ce qui abîme la relation commerciale. LeanPay, notre logiciel de recouvrement, se connecte directement à vos banques et récupère vos paiements en temps réel.
Des paiements rattachés à vos factures
Quand le libellé est clair, l'encaissement est automatiquement attribué à la facture concernée. Lorsqu'il ne permet pas d’identifier le paiement avec certitude, LeanPay vous propose des opérations à rapprocher. Vous gardez la main sur la validation. Une fois la facture soldée, l'encours client est mis à jour et les relances s'arrêtent pour cette facture. Vos plans de relance ciblent ainsi uniquement les factures réellement impayées, et votre reporting de recouvrement s'appuie sur des données à jour, de votre DSO à votre encours client.
L'IA au service de votre recouvrement
Un rapprochement bancaire juste alimente l'IA de LeanPay. Grâce à un historique de paiement à jour, elle compare le comportement de chaque client à ses habitudes, repère les écarts dès qu'ils apparaissent et tient à jour un score de risque par client, pour vous aider à détecter les risques avant qu'ils ne se traduisent en impayés.
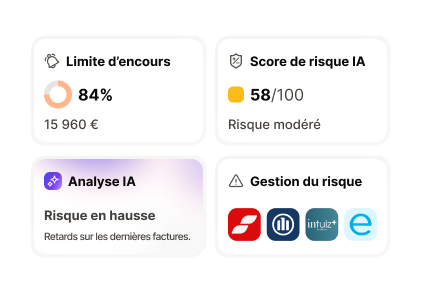
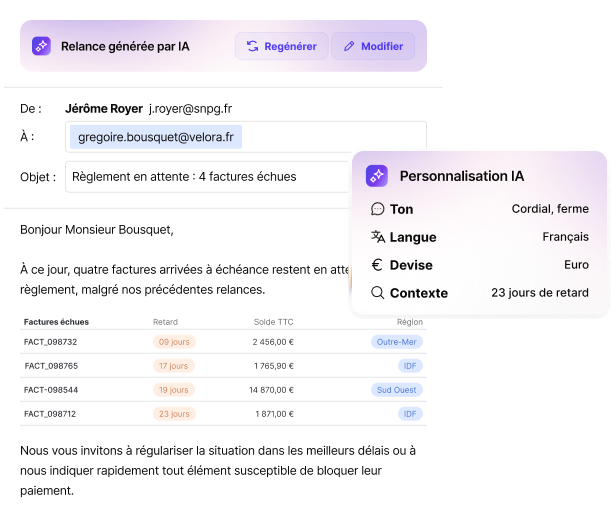
Côté relances, l'IA génère des scénarios adaptés à chaque type de client, à partir de vos consignes. Lorsqu'un client répond, elle qualifie sa réponse et vous propose l'action qui convient : enregistrer une date de promesse, passer la facture en litige ou arrêter les relances.
Vos équipes passent encore des heures à rapprocher les paiements et relancent parfois des clients qui ont déjà réglé ? Découvrez comment LeanPay connecte vos encaissements à votre poste client, avec à la clé un DSO réduit de 40 % en moyenne.
Obtenir le modèle :
Obtenir le modèle :