






Obtenir le modèle :
Résumer cet article avec :
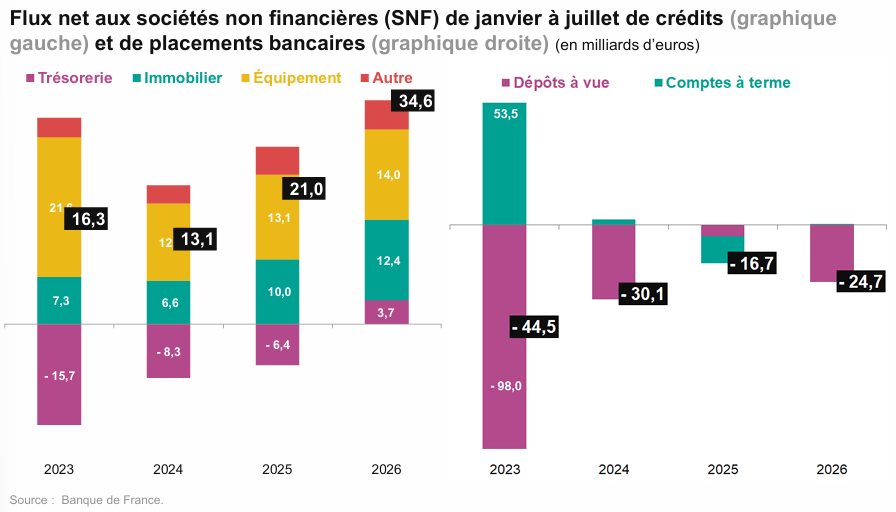
La trésorerie des entreprises françaises repose de plus en plus sur le crédit. Selon l'étude publiée le 24 septembre 2026 par BPCE L'Observatoire, le flux net de crédits accordés aux sociétés non financières atteint 34,6 milliards d'euros de janvier à juillet 2026, contre 21 milliards d'euros sur la même période de 2025.
Les marges reculent, l'investissement se maintient, et c'est l'endettement qui comble l'écart, au moment même où le coût du crédit bancaire repart à la hausse.
Ce constat vous concerne à double titre : pour le financement de votre propre activité comme pour la solidité de vos clients, dans une année où BPCE a revu à la hausse sa prévision de défaillances d'entreprises. Cet article revient sur les principaux enseignements de l'étude et sur ce qu'ils impliquent pour la gestion de votre poste client.
Je trouve ce logiciel de recouvrement très fonctionnel, très bon suivi des relances à effectuer, tableau de bord clair et précis. Le service client est réactif.
Stéphanie H. - Chargée de recouvrement
Découvrir LeanPay 👉
Une trésorerie de plus en plus financée par la dette
La hausse de l'endettement découle de la dégradation des comptes des entreprises. L'étude permet d'en suivre l'enchaînement : une activité qui ralentit, une épargne qui ne suffit plus à financer l'investissement, puis un recours accru au crédit, y compris pour la trésorerie.
Des marges qui ne couvrent plus l’investissement
L'activité française ralentit plus nettement qu’attendu. BPCE anticipe désormais une croissance de 0,4 % en 2026, contre 1 % dans sa prévision de début d'année.
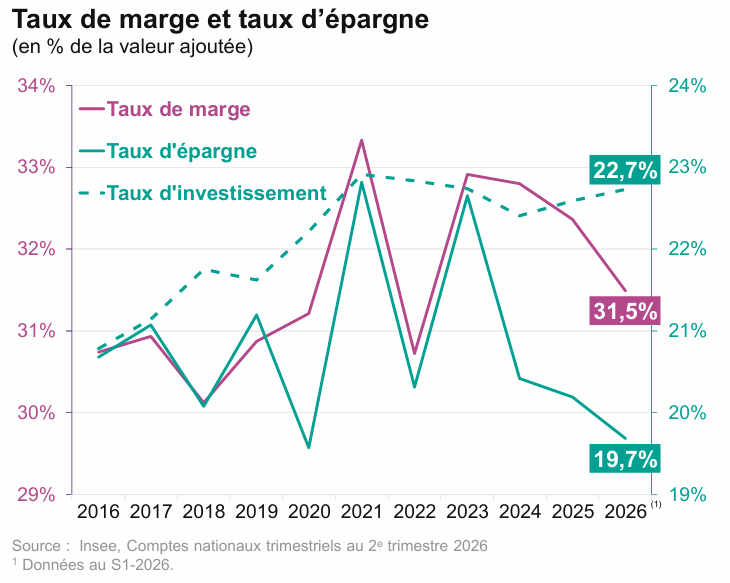
Ce ralentissement pèse sur la rentabilité des entreprises. Leur taux de marge recule à 31,5 % de la valeur ajoutée au premier semestre 2026, un niveau qui reste élevé sur longue période. Leur taux d'épargne tombe en revanche à 19,7 %, son point bas.
Dans le même temps, les entreprises poursuivent leur effort d'investissement, à 22,7 % de leur valeur ajoutée, contre 20,6 % en moyenne entre 2000 et 2019. Selon BPCE, ce maintien se fait au détriment de leur trésorerie.
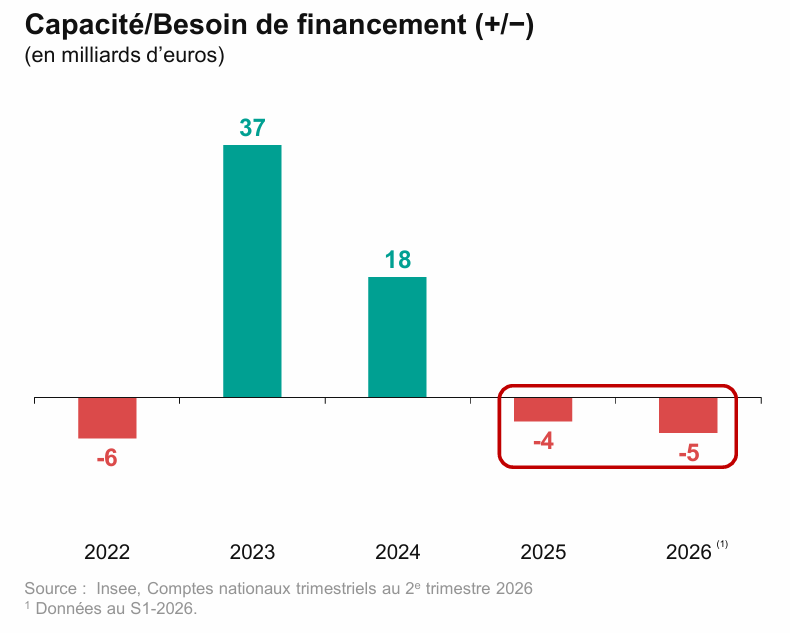
L'écart entre épargne et investissement doit donc être financé à l'extérieur. Les sociétés non financières affichent un besoin de financement de 5 Md€ au premier semestre 2026 (contre 4 Md€ sur l'ensemble de 2025). En 2024, elles dégageaient encore une capacité de financement de 18 Md€.
Crédit de trésorerie en hausse, placements en baisse
Une part des nouveaux crédits sert à financer la trésorerie. De janvier à juillet 2026, le flux net de crédits de trésorerie aux entreprises atteint +3,7 Md€. Il était négatif les trois années précédentes (-6,4 Md€ en 2025, -15,7 Md€ en 2023) : les remboursements dépassaient alors les nouveaux crédits.
BPCE relie ce retournement au besoin de financement des entreprises, conjugué à la fin des PGE. Les remboursements de ces prêts, qui réduisaient mécaniquement ce flux, s'achèvent en 2026, alors que les besoins de trésorerie augmentent.
Les liquidités des entreprises se réduisent également. De janvier à juillet 2026, les sommes qu'elles ont placées en banque ont diminué de 24,7 Md€, contre 16,7 Md€ sur la même période de 2025. Ce recul porte presque entièrement sur les dépôts à vue, c’est-à-dire l’argent disponible immédiatement, et non sur les comptes à terme, où les fonds sont bloqués pour une durée fixée. Ce repli des liquidités s’ajoute à la hausse de leur endettement.
Ce recours au crédit intervient alors que la hausse des taux de marché se répercute sur les crédits bancaires. Les taux des crédits bancaires à l'investissement, à 3,5 % en juin, pourraient atteindre 4 % en fin d'année selon les estimations de BPCE. L'effet ne se limite pas aux nouveaux emprunts : 22 % de l'encours de dette des entreprises est à taux variable, c'est-à-dire indexé sur les taux de marché, donc une partie de la dette existante coûte aussi plus cher.
Un risque de défaillance toujours élevé
BPCE L'Observatoire dénombre 69 700 défaillances entre septembre 2025 et août 2026, soit une hausse de 2 % sur un an. Après avoir franchi le seuil des 70 000 en juin, ce cumul sur 12 mois s'est légèrement replié. Ces défaillances menacent près de 286 000 emplois.
Sur l'ensemble de l'année, BPCE estime désormais le nombre de défaillances à 71 000, contre 69 000 dans sa prévision de février et 68 900 constatées en 2025. Cette révision tient essentiellement à la dégradation de l'activité.
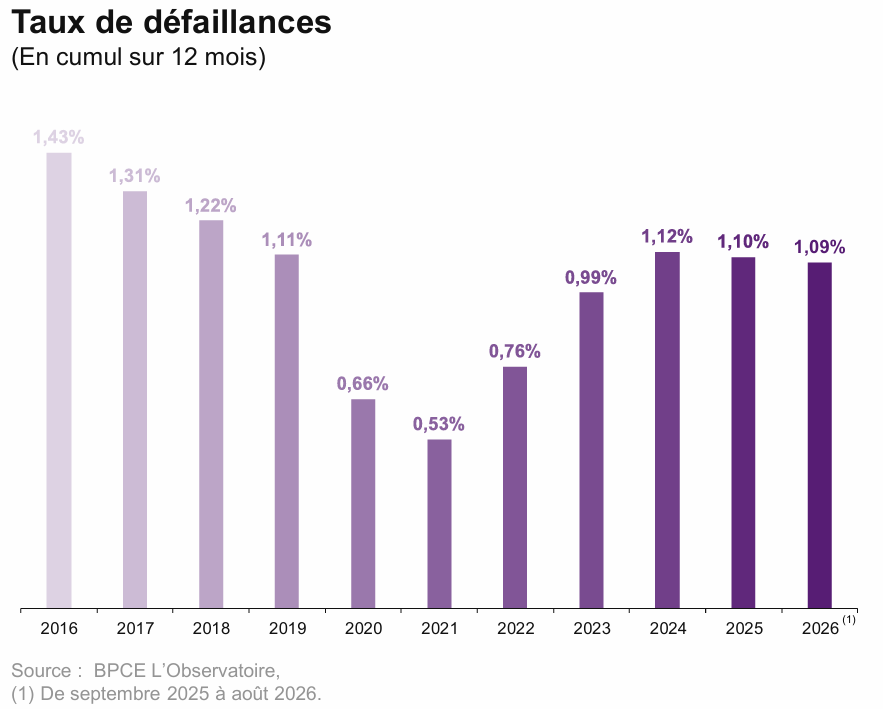
Ce volume doit être mis en perspective. Le taux de défaillance reste quasi stable, à 1,09 % sur 12 mois, contre 1,10 % en 2025 et 1,12 % en 2024. Le nombre d'entreprises progresse en effet rapidement : les créations augmentent de 11 % sur un an, portées surtout par les microentreprises.
Selon BPCE, la fin des remboursements de PGE pourrait par ailleurs donner un second souffle aux entreprises en 2027.
Les petites structures restent les plus exposées
Le taux de défaillance varie fortement selon la taille. Il atteint 2,61 % pour les entreprises de 1 à 9 salariés et 2,42 % pour celles de 10 à 49 salariés, contre 1,34 % à partir de 50 salariés. Statistiquement, une structure de moins de 50 salariés connaît donc une défaillance près de deux fois plus souvent qu'une entreprise plus grande.
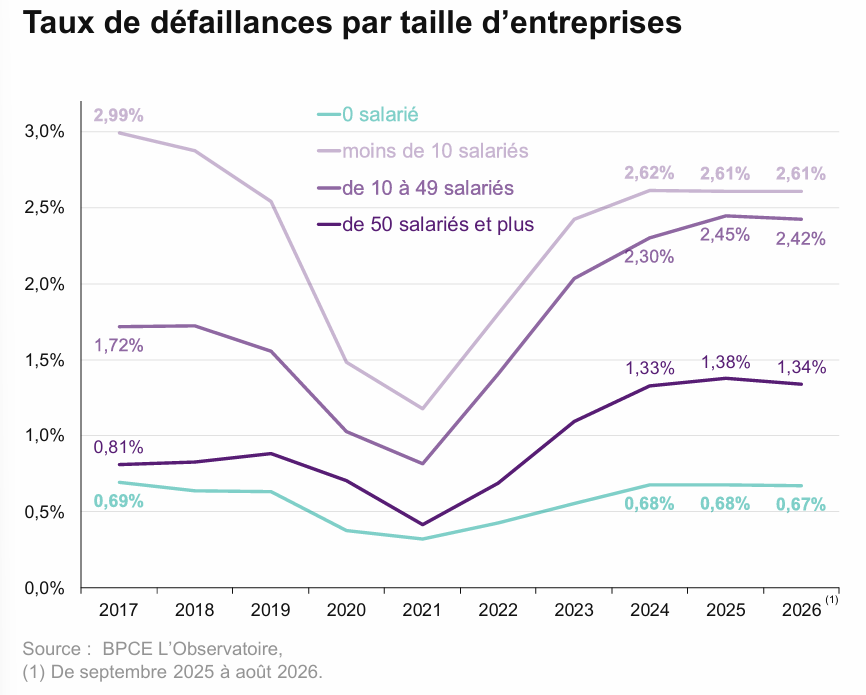
Les entreprises sans salarié affichent quant à elles le taux le plus bas (0,67 %), mais, très nombreuses, elles concentrent près de la moitié des défaillances (33 600, +5 % sur un an).
Trois secteurs sous tension
BPCE isole trois secteurs particulièrement touchés. Leurs défaillances ne progressent pas toutes, mais restent à des niveaux historiquement élevés.
- Immobilier : 16 800 défaillances sur un an (-4 %). La promotion immobilière est la plus en difficulté, avec trois fois plus de défaillances qu'en 2019. Les réservations de logements neufs sont au plus bas depuis quatre ans, et BPCE anticipe un nouveau recul des ventes avec la remontée des taux d'intérêt.
- Commerce : 15 463 défaillances sur 12 mois à fin juin 2026 (+2 %). La réparation automobile et les commerces alimentaires sont les plus affectés. Faute de gains de pouvoir d'achat depuis le début du choc inflationniste, les ménages ont réduit leurs dépenses alimentaires et leurs achats de véhicules.
- Transport routier de marchandises : 1 726 défaillances (-9 %), mais une trésorerie qui se dégrade. Au deuxième trimestre 2026, 51 % des entreprises du secteur déclarent une baisse de leur trésorerie, contre 44 % un an plus tôt. Le secteur subit la hausse du carburant (+46 % en un an), en partie compensée par l'indexation, et dispose d'un pouvoir de négociation limité face aux donneurs d'ordre.
Mobiliser vos créances avant de recourir au crédit
Avec la hausse du coût du crédit, chaque jour de retard d'encaissement pèse davantage sur votre trésorerie. Réduire votre DSO revient à dégager de la trésorerie sans emprunter. Cela limite aussi votre exposition à des clients dont la situation financière se tend.
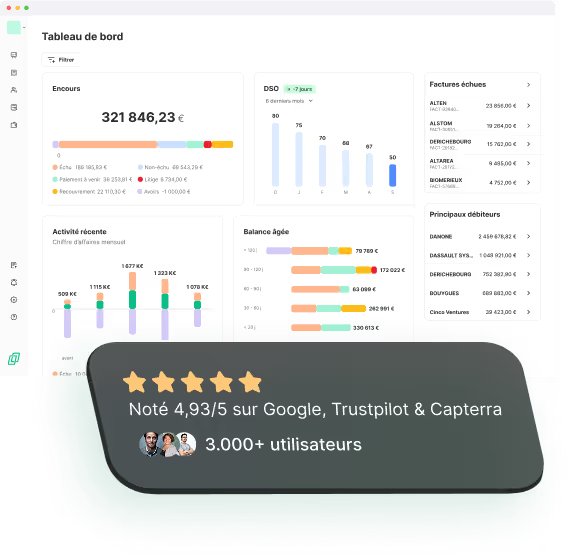
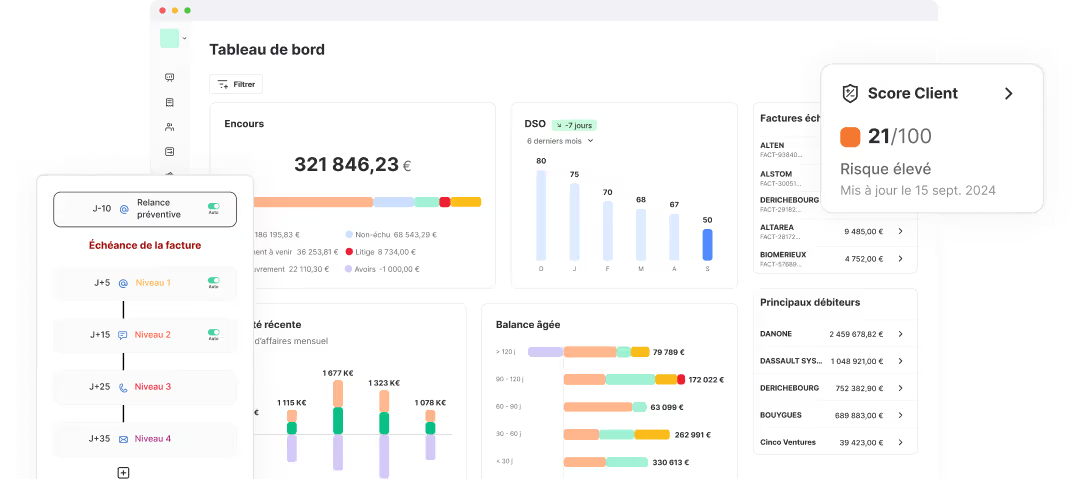
Notre logiciel de recouvrement LeanPay agit à la fois sur vos encaissements et sur le risque client :
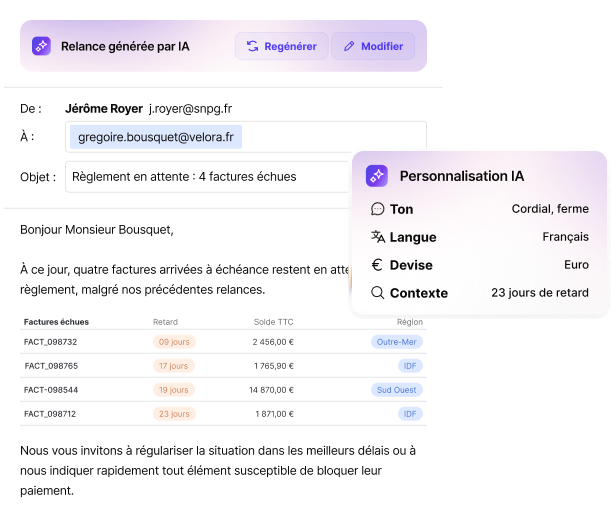
- Accélérer les règlements clients : à partir de vos consignes, l'IA de LeanPay construit vos scénarios de relance et rédige des messages adaptés à chaque situation client. Vous choisissez ensuite le niveau d'automatisation (automatiser certains envois, en valider d'autres manuellement), ce qui vous permet de garder la main sur vos stratégies de relance. Et comme les SMS et les mails intègrent un lien vers la plateforme de paiement, vos clients peuvent régler immédiatement.
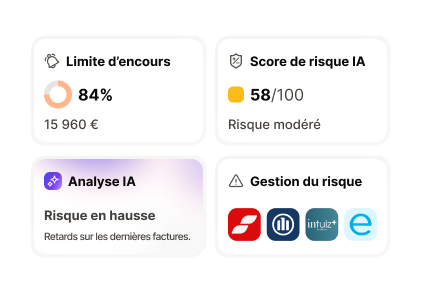
- Repérer les clients qui se fragilisent : l'IA de LeanPay croise vos données de paiement avec celles de votre fournisseur d'informations financières ou de votre assureur-crédit, pour que le score de risque de chaque client reflète sa situation actuelle. Dès qu'un comportement de paiement inhabituel ou un événement Bodacc apparaît, vous êtes alerté et LeanPay vous suggère l'action adaptée, pour intervenir avant que le retard ne devienne un impayé.
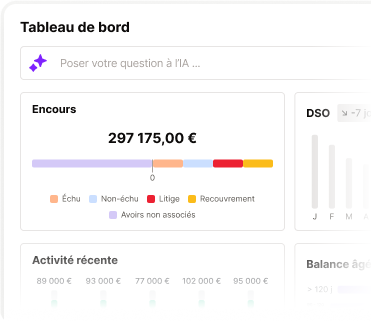
- Piloter votre exposition réelle : les filtres par secteur et par taille d'entreprise du reporting de recouvrement vous permettent d'analyser votre portefeuille selon les mêmes axes que l'étude BPCE. Les prévisions d'encaissement sur trois mois vous aident en parallèle à anticiper vos besoins de trésorerie, et l'agent IA répond à vos questions ponctuelles en langage naturel.
- Agir vite quand l'amiable échoue : LeanPay constitue automatiquement un dossier contentieux complet, que vous transmettez en un clic à votre partenaire (avocat, commissaire de justice, cabinet externe…). L'assistant IA vous guide ensuite à chaque étape de la procédure, des délais à respecter aux documents à rassembler.
L'étude de BPCE L'Observatoire décrit une année 2026 où les entreprises s'endettent pour financer leur trésorerie, alors que le risque de défaillance de leurs clients reste élevé. Votre poste client fait partie des rares leviers de trésorerie que vous maîtrisez directement.
Pour savoir où en sont vos clients, comparez leur comportement de paiement aux données de leur secteur avec notre audit de risque client. Et pour aller plus loin, réservez une démo : nous vous montrerons comment LeanPay vous aide à réduire votre risque d'impayés à moins de 1 %.
Obtenir le modèle :
Obtenir le modèle :